Erstellen Sie eine Buchhaltungsgruppe
Die Buchhaltung ordnet den Mitarbeiter dem Lohnkostenkonto (Bruttogehalt) und dem Lohnkonto für die Gehaltsabrechnung zu. Dies ermöglicht die Einrichtung separater Konten für jeden Mitarbeiter, beispielsweise wenn die Gehälter der einzelnen Abteilungen auf unterschiedlichen Buchhaltungskonten erfasst werden müssen.
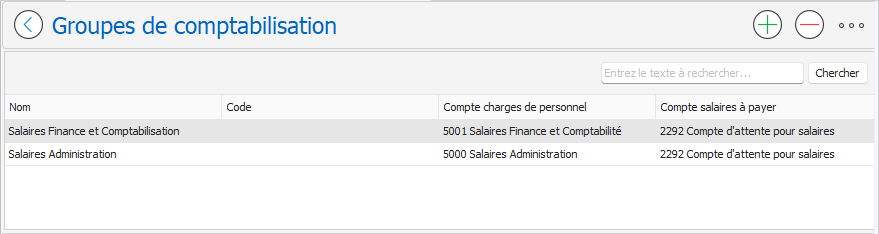
So erstellen Sie eine neue Buchhaltungsgruppe:
- Sie können die Seite „Buchhaltungsgruppen“ über eine der folgenden beiden Optionen aufrufen:
- Aus dem Menü: Personalwesen , Gehälter , Persönliche Daten , Buchhaltungsgruppen .
- Vom Reiter „Buchhaltung“ des Mitarbeiters: Öffnen oder erstellen Sie einen Buchungseintrag und klicken Sie dann auf die Schaltfläche „Verwalten“ , die durch die drei kleinen Punkte … rechts neben der Dropdown-Liste „Buchhaltungsgruppe“ dargestellt wird:
- Die Seite „Buchhaltungsgruppen“ wird angezeigt. Klicken Sie auf die Schaltfläche „Neu“ .
oben rechts auf der Seite:
- Füllen Sie auf der Seite „Neue Buchhaltungsgruppe“ die erforderlichen Felder aus:
- Code : Kennung der Buchhaltungsgruppe.
- Name : Name der Buchhaltungsgruppe.
- Personalkostenkonto : Bruttogehaltskonto aus dem Rechnungslegungsplan (Kostenkonto).
- Verbindlichkeiten aus der Lohnabrechnung : Ausstehendes Lohnkonto im Kontenplan (Verbindlichkeitskonto für ausstehende Löhne).
- Klicken Sie auf die Schaltfläche „OK“ .
um die Buchhaltungsgruppe zu validieren und abzuschließen.